
Jakarta|| Radarpost.id
Industri perfilman Indonesia tidak lagi bisa hanya dilihat sebagai sektor hiburan. Di balik sebuah produksi film, terdapat rantai ekonomi yang melibatkan banyak pelaku usaha, mulai dari rumah produksi, penyedia peralatan, editor, kru teknis, hingga perusahaan distribusi dan pemasaran.
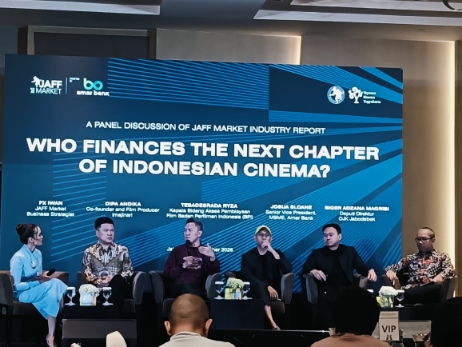
Namun, besarnya potensi ekonomi tersebut belum sepenuhnya diikuti kemudahan akses pembiayaan. Persoalan ini menjadi sorotan dalam Panel Discussion of JAFF Market Industry Report 2026 di Hotel Pullman, Jakarta, Kamis (19/11/2026).
Diskusi yang menghadirkan perwakilan industri perfilman, perbankan, Badan Perfilman Indonesia (BPI), dan Otoritas Jasa Keuangan (OJK) itu mengungkap satu persoalan penting: industri film membutuhkan dukungan pembiayaan yang tidak bisa disamakan dengan sektor bisnis konvensional.
Salah satu hal yang menjadi perhatian adalah besarnya efek pengganda ekonomi atau multiplier effect dari aktivitas perfilman. Iwan, JAFF Market Business Strategist, mengungkapkan hasil pengukuran menunjukkan multiplier impact mencapai 3,2 kali dari aktivitas yang dihitung.
Angka tersebut memperlihatkan bahwa dampak ekonomi film tidak berhenti pada pendapatan dari penjualan tiket atau keuntungan rumah produksi. Aktivitas produksi juga menggerakkan berbagai sektor usaha yang menjadi bagian dari rantai pasok industri.
Menurut Iwan, peluang pembiayaan seharusnya tidak hanya diarahkan kepada perusahaan film atau production house (PH). Pelaku usaha pendukung, seperti penyedia peralatan produksi, penyewaan genset, hingga layanan teknis lainnya, juga memiliki kebutuhan pendanaan untuk mengembangkan bisnis.
Ia menilai pemahaman lembaga keuangan terhadap rantai pasok perfilman menjadi penting. Sebab, setiap lini usaha mempunyai karakteristik risiko dan pola pembayaran yang berbeda.
Dengan pemahaman tersebut, lembaga keuangan diharapkan tidak hanya melihat risiko dari sisi produksi film, tetapi juga peluang bisnis dari berbagai sektor pendukung yang memiliki aktivitas ekonomi lebih terukur.
IP Film Belum Mudah Dijadikan Jaminan
Persoalan pembiayaan juga berkaitan dengan karakteristik bisnis film yang berbasis proyek. Dipa Andhika, Co-Founder sekaligus produser film Imajinari, menilai industri perfilman perlu mulai membangun perspektif bisnis yang lebih kuat.
Selama ini, film kerap diperlakukan sebagai proyek kreatif yang memiliki siklus produksi dan penyelesaian tertentu. Padahal, untuk membangun industri yang berkelanjutan, perusahaan film perlu memiliki tata kelola, pencatatan keuangan, dan perencanaan usaha yang lebih terstruktur.
Dari sisi perbankan, Joshua Sloane, Senior Vice President MSME Amar Bank, menjelaskan bahwa salah satu tantangan dalam pembiayaan film adalah menilai kekayaan intelektual atau intellectual property (IP) sebagai aset.
Menurutnya, IP sebenarnya memiliki potensi ekonomi jangka panjang. Sebuah film tidak seharusnya hanya menghasilkan pendapatan ketika ditayangkan di bioskop, tetapi juga dapat dikembangkan melalui merchandise, distribusi, dan berbagai bentuk pemanfaatan kekayaan intelektual lainnya.
“Kalau IP-nya itu hanya dengan tiket pada saat itu saja, tentu susah untuk dinilai,” ujar Joshua.
Ia menjelaskan, persoalan IP bukan semata-mata terletak pada bagaimana menentukan nilai aset, melainkan juga bagaimana memastikan aset tersebut memiliki likuiditas dan sumber pendapatan yang berkelanjutan.
Hal ini menjadi penting karena lembaga keuangan membutuhkan dasar penilaian yang jelas sebelum memberikan pembiayaan.
Joshua juga menyoroti persoalan pencatatan keuangan di kalangan pelaku usaha pendukung industri film. Menurutnya, pengelolaan keuangan rumah produksi umumnya sudah lebih tertata, sedangkan sejumlah pelaku usaha seperti editor dan penyedia peralatan masih mencampurkan keuangan pribadi dengan keuangan bisnis.
Kondisi tersebut membuat lembaga keuangan lebih sulit memetakan arus kas dan mengukur kemampuan usaha dalam memenuhi kewajiban pembiayaan.
Karena itu, Amar Bank melihat perlunya solusi pengelolaan keuangan yang lebih sederhana agar pelaku usaha kreatif dapat menyusun pencatatan dan arus kas secara lebih profesional tanpa harus menggunakan sistem perusahaan berskala besar.
OJK Soroti Rendahnya Literasi Keuangan di Industri Film
Dari sisi regulator, Deputi Direktur OJK Jabodetabek, Biger Adzana Maghribi, menilai tantangan pembiayaan industri perfilman tidak hanya berasal dari keterbatasan akses, tetapi juga belum terbangunnya pemahaman yang memadai antara pelaku industri film dan lembaga jasa keuangan.
Menurut Biger, banyak pelaku usaha pendukung perfilman yang belum memahami produk dan instrumen jasa keuangan yang sebenarnya dapat dimanfaatkan untuk mengembangkan bisnis.
Sebaliknya, lembaga jasa keuangan juga belum seluruhnya memahami karakteristik industri perfilman, termasuk pola arus kas, risiko produksi, hingga potensi pendapatan dari kekayaan intelektual.
Ia mengingatkan bahwa industri jasa keuangan sangat memperhatikan reputasi, rekam jejak, dan kualitas pencatatan keuangan calon nasabah.
Karena itu, pelaku industri perfilman perlu membangun kredibilitas usaha agar memiliki akses yang lebih luas terhadap pembiayaan formal.
Biger juga menyoroti kebutuhan pendanaan yang muncul sejak tahap awal produksi. Mulai dari penulisan skenario hingga proses produksi, pelaku industri harus mengeluarkan biaya sebelum memperoleh pendapatan.
Kebutuhan tersebut berlanjut ke tahap pascaproduksi dan pemasaran. Artinya, pembiayaan film tidak cukup hanya berorientasi pada kebutuhan produksi, tetapi perlu mempertimbangkan keseluruhan siklus bisnis sebuah karya.
Ia mendorong lembaga jasa keuangan untuk melihat industri perfilman sebagai sektor ekonomi yang memiliki peluang pertumbuhan sekaligus membangun produk pembiayaan yang sesuai dengan karakteristiknya.
Biger juga mengingatkan pentingnya penggunaan sumber pembiayaan formal agar pelaku industri mendapatkan kepastian dalam hubungan pembiayaan, termasuk mekanisme penyelesaian apabila terjadi sengketa.
BPI Minta Akses Pembiayaan Tidak Berhenti di Forum Diskusi
Sementara itu, Kepala Bidang Akses Pembiayaan Film Badan Perfilman Indonesia, Tesadesrada Ryza, menilai peningkatan literasi keuangan harus menjadi agenda bersama antara pelaku perfilman, pemerintah, regulator, dan lembaga jasa keuangan.
Menurut Ryza, selama ini sebagian pelaku industri masih mengandalkan investor dan sponsor untuk membiayai produksi film. Padahal, terdapat beragam instrumen pembiayaan lain yang dapat dipelajari dan dimanfaatkan, termasuk fasilitas perbankan.
Ia menilai masih banyak pelaku perfilman yang belum memahami bagaimana mengakses pembiayaan melalui perbankan, mulai dari persyaratan, skema kerja sama, hingga pengelolaan kewajiban finansial.
BPI, kata dia, berupaya mendorong edukasi dan literasi agar pelaku industri semakin memahami pilihan pembiayaan yang tersedia.
Namun, upaya tersebut membutuhkan dukungan dari lembaga jasa keuangan untuk lebih aktif mengenali karakteristik bisnis perfilman.
Ryza berharap pertemuan antara industri film, perbankan, dan regulator tidak berhenti pada pertukaran gagasan, tetapi menghasilkan tindak lanjut yang konkret.
Menurutnya, perlu ada langkah bersama agar produk pembiayaan yang tersedia di sektor jasa keuangan benar-benar dapat diakses oleh pelaku industri film, termasuk rumah produksi yang sedang berkembang.
Membangun Ekosistem Pembiayaan Film
Diskusi JAFF Market Industry Report 2026 memperlihatkan bahwa tantangan pembiayaan perfilman Indonesia tidak bisa diselesaikan hanya dengan menghadirkan investor baru.
Ada pekerjaan yang harus berjalan bersamaan, mulai dari pembenahan tata kelola perusahaan film, transparansi pencatatan keuangan, penguatan nilai komersial IP, hingga peningkatan pemahaman lembaga keuangan terhadap karakteristik bisnis perfilman.
Di sisi lain, industri film juga perlu membuka peluang kolaborasi dengan sektor kreatif lainnya. Pengembangan IP, misalnya, tidak harus berhenti pada layar lebar, tetapi dapat diperluas melalui berbagai bentuk distribusi dan produk turunan.
Dengan potensi multiplier effect yang besar, industri perfilman memiliki peluang untuk menjadi salah satu penggerak ekonomi kreatif nasional.
Tantangannya kini adalah bagaimana mengubah potensi tersebut menjadi kepercayaan bisnis yang dapat diterjemahkan ke dalam akses pembiayaan formal dan berkelanjutan.